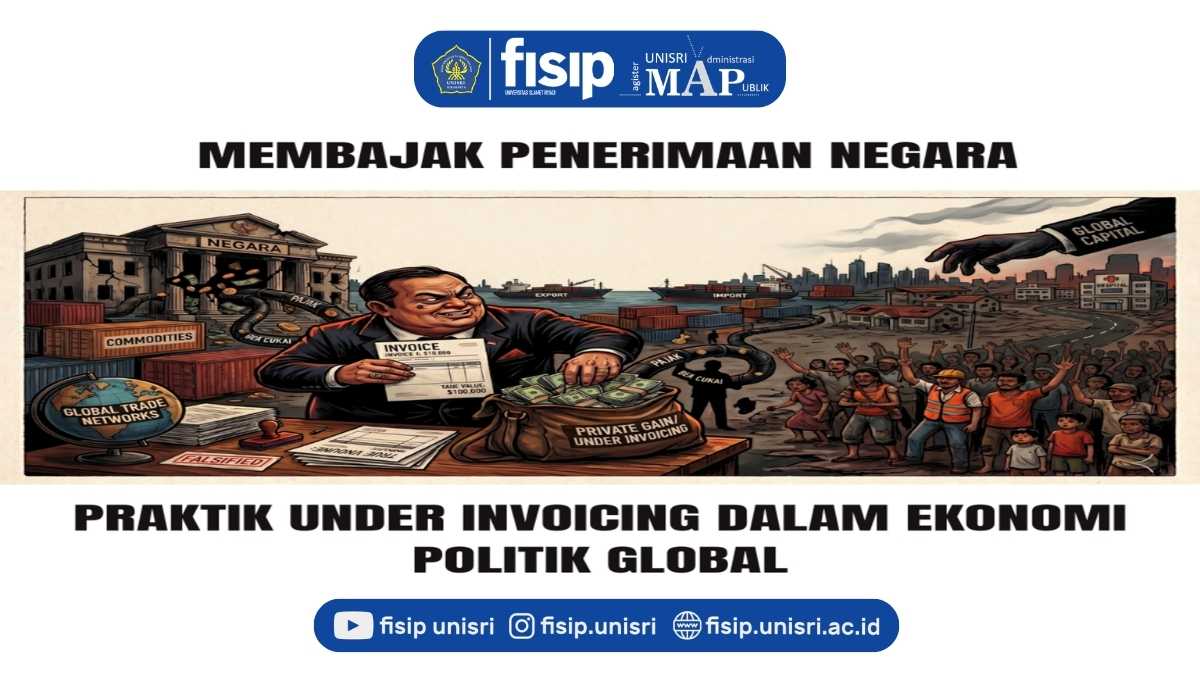

Di tengah upaya pemerintah meningkatkan penerimaan negara untuk membiayai pembangunan, terdapat praktik yang sering luput dari perhatian publik namun memiliki dampak yang sangat besar terhadap keuangan negara, yaitu under invoicing. Praktik ini merupakan salah satu bentuk manipulasi perdagangan internasional yang dapat menyebabkan hilangnya penerimaan pajak dan bea masuk dalam jumlah signifikan. Fenomena ini tidak hanya menjadi persoalan administrasi perdagangan, tetapi juga telah berkembang menjadi isu tata kelola publik, keadilan fiskal, dan integritas ekonomi nasional. Dalam banyak kasus, under invoicing menjadi pintu masuk bagi praktik penghindaran pajak, pencucian uang, hingga pengalihan keuntungan ke luar negeri.
Memahami Under Invoicing
Secara sederhana, under invoicing adalah tindakan melaporkan nilai transaksi perdagangan yang lebih rendah dibandingkan nilai sebenarnya. Praktik ini dapat terjadi dalam kegiatan impor maupun ekspor. Sebagai contoh, sebuah perusahaan mengimpor mesin dengan harga sebenarnya Rp10 miliar, tetapi dalam dokumen kepabeanan hanya dicantumkan Rp6 miliar. Akibatnya, dasar pengenaan bea masuk, Pajak Pertambahan Nilai (PPN), maupun pajak impor lainnya menjadi lebih rendah daripada yang seharusnya. Pada sisi ekspor, perusahaan dapat melaporkan nilai ekspor lebih rendah dari harga riil. Selisih nilai tersebut kemudian disimpan pada rekening luar negeri atau dialihkan kepada perusahaan afiliasi di negara lain. Praktik ini sering ditemukan dalam perdagangan komoditas seperti batu bara, minyak sawit, mineral, dan hasil perkebunan. Dengan kata lain, under invoicing bukan sekadar kesalahan pencatatan, melainkan strategi yang disengaja untuk mengurangi kewajiban finansial kepada negara.
Mengapa Under Invoicing Terjadi?
Terdapat beberapa motif utama yang mendorong pelaku usaha melakukan under invoicing. Pertama, mengurangi pembayaran pajak dan bea masuk. Semakin rendah nilai transaksi yang dilaporkan, semakin kecil kewajiban yang harus dibayarkan kepada negara. Kedua, memindahkan keuntungan ke yurisdiksi dengan tarif pajak rendah atau tax haven. Selisih nilai transaksi sering kali dialihkan kepada perusahaan afiliasi yang beroperasi di negara-negara dengan regulasi pajak yang longgar. Ketiga, menghindari pengawasan terhadap arus modal. Dana yang tidak tercatat dalam sistem resmi dapat digunakan untuk berbagai kepentingan, termasuk investasi rahasia, spekulasi finansial, atau bahkan aktivitas ilegal. Keempat, menciptakan keuntungan kompetitif yang tidak sehat. Perusahaan yang melakukan manipulasi nilai perdagangan memperoleh biaya lebih rendah dibandingkan pelaku usaha yang patuh terhadap regulasi.
Kerugian Negara yang Tidak Kecil
Dampak utama under invoicing adalah hilangnya penerimaan negara. Setiap rupiah yang tidak tercatat dalam nilai perdagangan berarti berkurangnya potensi pajak dan bea masuk yang dapat digunakan untuk membiayai pelayanan publik. Kerugian tersebut dapat muncul dalam berbagai bentuk :
1. Hilangnya Penerimaan Pajak
Ketika nilai transaksi dilaporkan lebih rendah, maka basis pengenaan pajak otomatis mengecil. Negara kehilangan potensi penerimaan dari PPN, Pajak Penghasilan (PPh), bea masuk, maupun pungutan ekspor. Dalam skala nasional, akumulasi praktik ini dapat menyebabkan kebocoran fiskal bernilai triliunan rupiah setiap tahun.
2. Distorsi Statistik Ekonomi
Data perdagangan merupakan dasar penting dalam penyusunan kebijakan ekonomi. Jika nilai ekspor atau impor dimanipulasi, maka data yang digunakan pemerintah menjadi tidak akurat. Akibatnya, kebijakan perdagangan, industri, dan fiskal berisiko disusun berdasarkan informasi yang keliru.
3. Melemahkan Keadilan Fiskal
Pelaku usaha yang taat membayar pajak akan berada pada posisi yang kurang kompetitif dibandingkan mereka yang melakukan manipulasi. Kondisi ini menciptakan ketidakadilan dalam sistem ekonomi dan menurunkan insentif kepatuhan pajak secara keseluruhan.
4. Mendorong Aliran Dana Ilegal
Selisih nilai transaksi yang disembunyikan sering kali mengalir ke luar negeri tanpa pengawasan yang memadai. Dana tersebut dapat digunakan untuk penghindaran pajak, pencucian uang, atau penyimpanan aset secara rahasia. Akibatnya, negara kehilangan sumber daya ekonomi yang seharusnya dapat mendukung pembangunan nasional.
Perspektif Tata Kelola Publik
Dari sudut pandang tata kelola publik, under invoicing mencerminkan lemahnya koordinasi antara lembaga perpajakan, kepabeanan, otoritas keuangan, dan aparat penegak hukum. Praktik ini berkembang ketika terdapat kesenjangan informasi, rendahnya transparansi perdagangan, serta pengawasan yang belum terintegrasi. Oleh karena itu, penanganannya tidak cukup hanya melalui penegakan hukum, tetapi juga memerlukan reformasi kelembagaan yang lebih luas. Pendekatan good governance menuntut adanya transparansi data perdagangan, akuntabilitas korporasi, pengawasan berbasis teknologi, serta kerja sama lintas negara dalam pertukaran informasi keuangan.
Strategi Mengatasi Under Invoicing
Untuk mengurangi praktik under invoicing, beberapa langkah strategis perlu diperkuat. Pertama, meningkatkan integrasi data antara Direktorat Jenderal Pajak, Direktorat Jenderal Bea dan Cukai, perbankan, serta lembaga pengawas keuangan. Kedua, memperluas pemanfaatan teknologi analitik dan kecerdasan buatan untuk mendeteksi anomali nilai perdagangan. Ketiga, memperkuat kerja sama internasional dalam pertukaran data perpajakan dan kepemilikan manfaat (beneficial ownership). Keempat, meningkatkan transparansi rantai perdagangan komoditas yang memiliki risiko tinggi terhadap manipulasi harga. Kelima, memberikan sanksi tegas kepada pelaku korporasi yang terbukti melakukan manipulasi dokumen perdagangan.
Penutup
Under invoicing merupakan bentuk kejahatan ekonomi yang bekerja secara senyap namun berdampak besar terhadap keuangan negara. Melalui manipulasi nilai perdagangan, negara kehilangan penerimaan pajak, mengalami distorsi data ekonomi, dan menghadapi risiko keluarnya modal secara ilegal. Dalam konteks pembangunan, setiap rupiah yang hilang akibat under invoicing sesungguhnya adalah sumber daya publik yang gagal diwujudkan menjadi sekolah, rumah sakit, infrastruktur, maupun program kesejahteraan masyarakat. Oleh karena itu, pemberantasan under invoicing bukan sekadar urusan administrasi perdagangan, melainkan bagian dari perjuangan menjaga kedaulatan fiskal, memperkuat tata kelola pemerintahan, dan mewujudkan keadilan ekonomi bagi seluruh warga negara.
Leave a Reply
You must be logged in to post a comment.