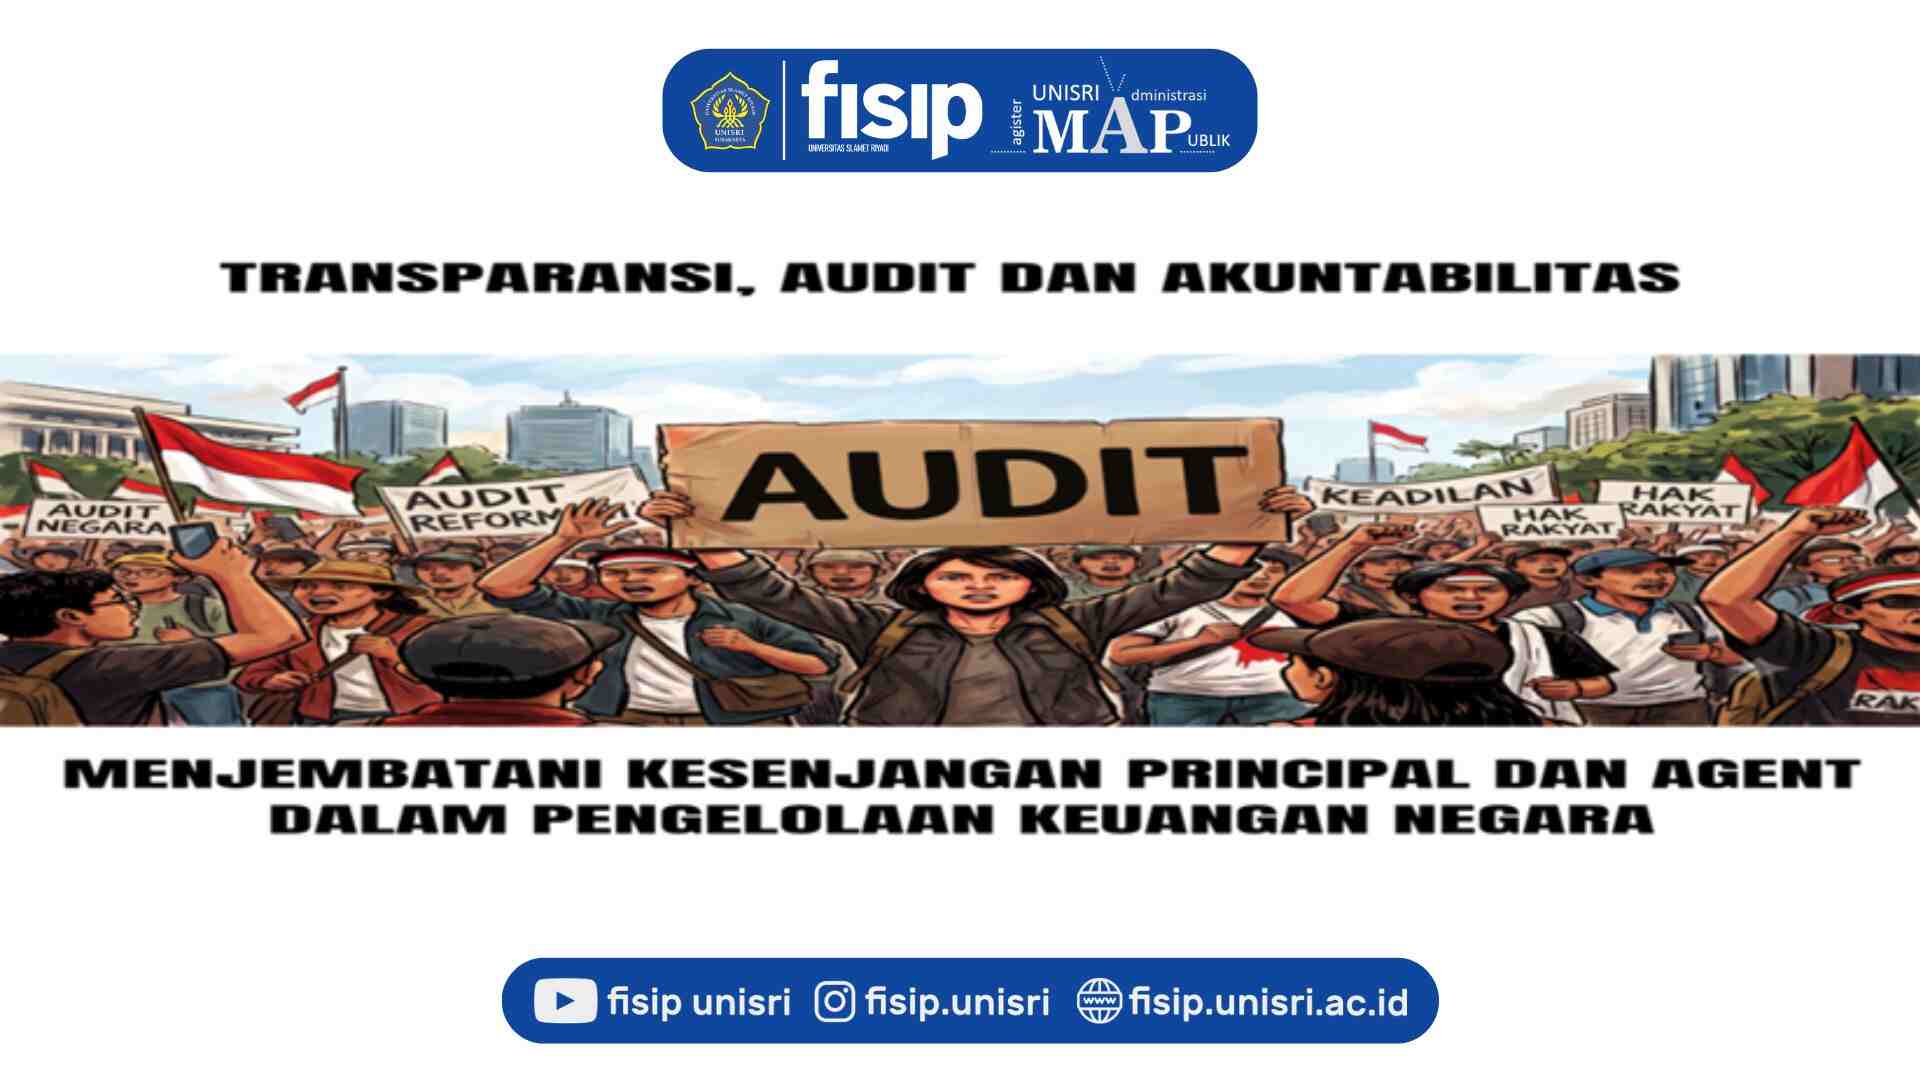

Meningkatnya tuntutan masyarakat sipil agar pemerintah mengaudit berbagai program nasional dan penyaluran anggaran merupakan fenomena yang semakin menguat dalam tata kelola pemerintahan modern. Di era digital, publik tidak lagi sekadar menjadi penerima kebijakan (policy recipients), tetapi telah berkembang menjadi aktor pengawas (public watchdog) yang aktif mengawasi penggunaan uang negara. Berbagai dugaan penyimpangan anggaran, proyek yang mangkrak, bantuan sosial yang tidak tepat sasaran, hingga rendahnya transparansi pelaksanaan program strategis nasional memunculkan desakan agar audit dilakukan secara lebih terbuka, independen, dan berkelanjutan. Fenomena tersebut menunjukkan bahwa akuntabilitas publik tidak lagi hanya bergantung pada mekanisme birokrasi internal, tetapi juga dipengaruhi oleh tekanan masyarakat sipil, media, akademisi, organisasi nonpemerintah, serta perkembangan teknologi informasi yang memungkinkan pengawasan dilakukan secara kolektif. Audit kini dipandang bukan hanya sebagai instrumen administratif, melainkan sebagai mekanisme untuk menjaga legitimasi pemerintahan. Dalam perspektif administrasi publik, fenomena tersebut dapat dianalisis menggunakan Principal-Agent Theory, yang menjelaskan bagaimana hubungan antara masyarakat sebagai pemilik mandat dengan pemerintah sebagai pelaksana mandat sering kali menghadapi persoalan kepentingan, informasi, dan akuntabilitas.
Audit Publik sebagai Instrumen Good Governance
Audit publik merupakan salah satu instrumen utama dalam mewujudkan pemerintahan yang bersih (clean government) dan tata kelola pemerintahan yang baik (good governance). Audit tidak hanya bertujuan menemukan kesalahan administratif atau kerugian keuangan negara, tetapi juga memastikan bahwa setiap kebijakan dan program benar-benar menghasilkan manfaat bagi masyarakat. Audit yang efektif memiliki beberapa fungsi strategis, antara lain: Meningkatkan transparansi pengelolaan keuangan negara, memperkuat akuntabilitas pejabat publik, mendeteksi penyimpangan sejak dini, meningkatkan efisiensi penggunaan anggaran, membangun kembali kepercayaan masyarakat terhadap pemerintah. Ketika audit dilakukan secara independen dan hasilnya dipublikasikan secara terbuka, pemerintah memperoleh legitimasi yang lebih kuat karena masyarakat memperoleh kepastian bahwa penggunaan anggaran dapat dipertanggungjawabkan.
## Mengapa Desakan Audit Semakin Menguat?
Tuntutan audit dari masyarakat muncul karena beberapa faktor yang saling berkaitan.
- Besarnya Anggaran Program Nasional
Nilai anggaran berbagai program nasional terus meningkat dari tahun ke tahun. Semakin besar dana publik yang dikelola, semakin tinggi pula risiko terjadinya penyimpangan, pemborosan, maupun konflik kepentingan. Oleh karena itu, masyarakat menuntut mekanisme pengawasan yang lebih ketat.
- Meningkatnya Kesadaran Publik
Masyarakat kini semakin memahami hak mereka sebagai pembayar pajak sekaligus pemilik sumber daya negara. Mereka tidak lagi menerima laporan pemerintah secara pasif, tetapi aktif meminta bukti efektivitas penggunaan anggaran.
- Peran Media Digital
Media sosial mempercepat penyebaran informasi mengenai dugaan penyimpangan anggaran. Isu yang sebelumnya hanya menjadi konsumsi auditor kini dapat berkembang menjadi perhatian nasional dalam waktu singkat.
- Menurunnya Kepercayaan terhadap Institusi
Kasus korupsi yang melibatkan berbagai lembaga publik menyebabkan tingkat kepercayaan masyarakat mengalami fluktuasi. Audit dipandang sebagai mekanisme untuk memulihkan legitimasi pemerintah.
Perspektif Principal-Agent Theory
Dalam teori Principal-Agent, hubungan pemerintahan dipandang sebagai hubungan kontraktual antara principal dan agent. Dalam konteks pemerintahan Principal adalah masyarakat sebagai pemilik kedaulatan dan sumber pembiayaan negara melalui pajak. Agent adalah pemerintah beserta seluruh birokrasi yang diberi mandat untuk mengelola sumber daya publik. Masalah utama dalam hubungan tersebut muncul ketika agent memiliki informasi yang jauh lebih banyak dibanding principal (information asymmetry). Pemerintah mengetahui secara rinci proses penganggaran, pelaksanaan proyek, serta penggunaan dana, sedangkan masyarakat hanya menerima informasi yang telah dipublikasikan. Kesenjangan informasi tersebut membuka peluang munculnya perilaku oportunistik.
Asimetri Informasi sebagai Sumber Permasalahan
Principal-Agent Theory menjelaskan bahwa ketika informasi tidak dimiliki secara seimbang, agent berpotensi bertindak untuk kepentingannya sendiri. Fenomena tersebut dapat berupa: Manipulasi laporan kinerja, pembengkakan biaya proyek, pengadaan barang dan jasa yang tidak efisien, penyalahgunaan bantuan sosial, praktik rente dalam proyek pemerintah, pengalihan anggaran untuk kepentingan politik. Dalam kondisi demikian, masyarakat sulit menilai apakah suatu program benar-benar berhasil atau sekadar berhasil di atas kertas. Audit menjadi instrumen penting untuk mengurangi kesenjangan informasi tersebut.
Moral Hazard dalam Pengelolaan Anggaran
Principal-Agent Theory juga mengenalkan konsep moral hazard, yaitu kondisi ketika agent mengambil keputusan yang menguntungkan dirinya karena merasa pengawasannya lemah. Dalam administrasi publik, moral hazard dapat muncul dalam bentuk: Pengeluaran anggaran yang tidak sesuai kebutuhan, proyek yang sengaja diperbesar nilainya, penundaan pelaporan, manipulasi indikator keberhasilan, penggunaan kewenangan untuk kepentingan pribadi atau kelompok. Semakin rendah probabilitas audit, semakin besar peluang munculnya moral hazard. Sebaliknya, ketika audit dilakukan secara konsisten, risiko penyimpangan menjadi lebih kecil karena agent mengetahui bahwa seluruh tindakannya dapat diperiksa.
Audit sebagai Mekanisme Pengurangan Agency Cost
Menurut Principal-Agent Theory, hubungan principal dan agent selalu menimbulkan agency cost, yaitu biaya yang harus dikeluarkan agar agent tetap bertindak sesuai kepentingan principal.
Dalam sektor publik, agency cost meliputi biaya audit, biaya pengawasan internal, biaya evaluasi program, biaya pelaporan, biaya transparansi informasi. Meskipun membutuhkan anggaran, biaya tersebut jauh lebih kecil dibandingkan kerugian negara akibat korupsi, pemborosan, maupun kegagalan program. Dengan demikian, audit bukanlah beban birokrasi, melainkan investasi kelembagaan untuk menjaga integritas pemerintahan.
Audit Publik Tidak Cukup Bersifat Reaktif
Selama ini audit sering dilakukan setelah muncul dugaan penyimpangan atau ketika suatu program menjadi sorotan publik. Pola seperti ini menjadikan audit lebih bersifat reaktif daripada preventif. Paradigma pengawasan perlu bergeser menuju pendekatan yang lebih proaktif melalui audit berbasis risiko (risk-based audit), audit digital secara real time, pemanfaatan analitik data dan kecerdasan buatan untuk mendeteksi anomali transaksi, keterbukaan data anggaran yang memungkinkan pengawasan oleh masyarakat, pelibatan masyarakat sipil dan perguruan tinggi dalam evaluasi kebijakan. Pendekatan tersebut memungkinkan potensi penyimpangan teridentifikasi lebih dini sebelum berkembang menjadi kerugian negara.
Penguatan Akuntabilitas melalui Collaborative Oversight
Dalam konteks administrasi publik modern, pengawasan tidak lagi menjadi tanggung jawab eksklusif lembaga audit negara. Diperlukan model collaborative oversight yang melibatkan berbagai aktor, seperti lembaga pengawas internal, auditor eksternal, aparat penegak hukum, media massa, organisasi masyarakat sipil, akademisi, dan warga negara. Kolaborasi ini memperluas jangkauan pengawasan, memperkaya sumber informasi, serta meningkatkan legitimasi hasil audit. Dengan demikian, proses pengawasan tidak hanya berorientasi pada penemuan pelanggaran, tetapi juga pada pembelajaran kelembagaan dan perbaikan tata kelola secara berkelanjutan.
Penutup
Meningkatnya desakan masyarakat agar pemerintah mengaudit berbagai program nasional merupakan refleksi dari semakin tingginya tuntutan terhadap akuntabilitas dan transparansi dalam penyelenggaraan pemerintahan. Dari perspektif Principal-Agent Theory, tuntutan tersebut muncul sebagai respons atas adanya kesenjangan informasi, potensi moral hazard, dan biaya keagenan yang melekat dalam hubungan antara masyarakat sebagai pemberi mandat dan pemerintah sebagai pelaksana mandat. Audit publik harus dipahami sebagai mekanisme strategis untuk memastikan bahwa setiap rupiah anggaran negara digunakan secara efektif, efisien, dan berpihak pada kepentingan masyarakat. Namun, audit saja tidak memadai apabila tidak disertai dengan keterbukaan informasi, penguatan sistem pengendalian internal, pemanfaatan teknologi digital, serta partisipasi aktif masyarakat sipil. Dengan membangun sistem pengawasan yang kolaboratif, transparan, dan berbasis risiko, pemerintah tidak hanya mampu mencegah penyelewengan anggaran, tetapi juga memperkuat kepercayaan publik dan meningkatkan kualitas tata kelola pemerintahan yang demokratis.
Leave a Reply
You must be logged in to post a comment.